El tiempo - Tutiempo.net

La actividad económica pyme cayó 10,3% en octubre y acumula una baja de 7,1% en el año

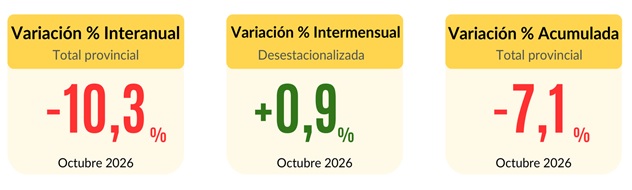
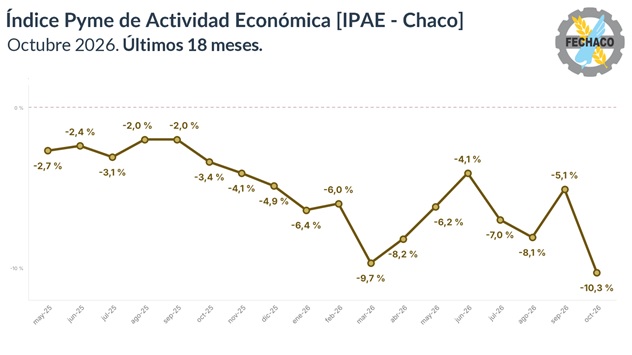
El Índice Pyme de Actividad Económica (IPAE) de la Federación Económica del Chaco cerró octubre con una caída interanual del 10,3%, un acumulado anual del -7,1% y una suba intermensual desestacionalizada del 0,9%. Tras la moderación de septiembre
Economía 16 de noviembre de 2026

l_1793977064-752x440

 la caída interanual se duplica y perfora el piso de marzo (-9,7%), con lo que marca el registro más bajo desde noviembre de 2024. La serie interanual cumple dieciocho meses consecutivos en terreno negativo. El dato intermensual, en cambio, suma ocho meses seguidos de variaciones positivas: la actividad se estabiliza en el corto plazo, pero sigue lejos de los niveles de un año atrás.

ipae-1

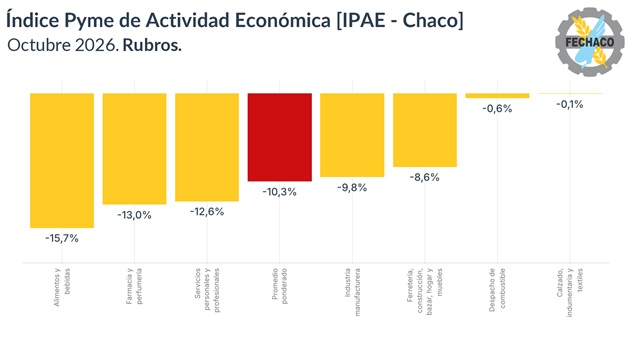
Por primera vez desde noviembre de 2024, los siete rubros relevados cerraron el mes en terreno negativo, frente a los tres positivos de septiembre. Seis de los siete empeoraron su variación interanual respecto del mes anterior y solo Servicios Personales y Profesionales moderó su caída. La brecha entre el rubro de mejor y peor desempeño se reduce a 15,6 puntos porcentuales, pero por la caída de los que venían sosteniendo el promedio: Calzado, Indumentaria y Textiles (-0,1%) y Despacho de combustible (-0,6%) quedan prácticamente en equilibrio, mientras que Alimentos y Bebidas (-15,7%), Farmacia y Perfumería (-13,0%) y Servicios (-12,6%) concentran las caídas más profundas. Las dos mayores corresponden a rubros de consumo esencial: alimentos y medicamentos.

El componente cualitativo del relevamiento describe un consumo restringido a lo indispensable. La falta de dinero circulante, los sueldos que no acompañan el costo de vida —con menciones reiteradas a los salarios estatales— y la falta de trabajo concentran las respuestas, junto con señales de deterioro financiero de los hogares: los comercios reportan mayor morosidad, clientes que no pueden abonar sus cuotas y familias que eligen qué productos llevar, incluso entre los medicamentos. La respuesta comercial vuelve a ser defensiva —ofertas, combos, descuentos y venta con tarjeta de crédito— y las promociones bancarias aparecen como el principal sostén del volumen en los rubros de bienes durables.

Por el lado de los costos y la competencia, los relevados identifican tres frentes. El primero es el aumento de las tarifas —en particular de la energía eléctrica— y de los gastos fijos, que crecen por encima de las ventas y achican los márgenes. El segundo, la carga impositiva, con reclamos específicos por Ingresos Brutos y las retenciones provinciales. El tercero, el financiamiento: tasas altas y falta de acceso al crédito para invertir, en un esquema en el que el comerciante absorbe el costo de las promociones con tarjeta. A esto se suma la competencia del contrabando desde países limítrofes, la venta ambulante y el comercio electrónico sobre el comercio formalmente establecido. Como factores de sostén aparecen, de manera acotada, el Día de la Madre, la cosecha de trigo y las lluvias en zonas agrícolas.

ipae-2

Desempeño por sector

ipae-3

Alimentos y Bebidas encabeza las caídas del relevamiento: −15,7% interanual, −1,0% mensual y −10,8% acumulado. La variación se profundiza frente a septiembre (−12,9%) y perfora el piso de julio (−14,9%), con lo que marca el registro más bajo desde noviembre de 2024; el rubro completa dieciséis meses consecutivos en terreno negativo y es, junto con Farmacia, el único con retroceso intermensual. Los comercios señalan la falta de trabajo y de dinero en la calle, los sueldos bajos y clientes que migran hacia mayoristas y ofertas, a lo que suman el aumento de costos y tarifas —con especial peso de la energía eléctrica en los comercios que dependen del frío— y la competencia de emprendimientos de venta de comida. Las estrategias se concentraron en combos, ofertas, descuentos y venta con tarjeta de crédito, junto con la incorporación de nuevos productos y una mayor presencia en redes sociales.

Farmacia y Perfumería cayó 13,0% interanual, con un retroceso mensual del 0,2% y un acumulado de −7,1%. La variación se profundiza más de ocho puntos frente a septiembre (−4,6%) y perfora el piso de marzo, con lo que marca el registro más bajo desde noviembre de 2024 y extiende a dieciocho meses consecutivos la serie en terreno negativo. Los comercios señalan sueldos que no acompañan los aumentos y un consumo muy estancado, con clientes que optan por alternativas más económicas o eligen qué medicamentos llevar; mencionan también la competencia de la venta online y callejera y márgenes más chicos frente a costos fijos que suben más que las ventas. Los cambios de clima, que impulsan la venta de medicamentos, y el Día de la Madre en perfumería funcionaron como sostén parcial.

Servicios Personales y Profesionales cayó 12,6% interanual, con una suba mensual del 1,8% y un acumulado de −11,5%. Es el único rubro que mejora su variación interanual respecto del mes anterior: la caída se modera frente a septiembre (−16,5%) y agosto (−18,8%), aunque el rubro completa dieciséis meses consecutivos en terreno negativo. Los prestadores describen un estancamiento de los ingresos de sus clientes y la pérdida de poder adquisitivo; en los servicios contables y jurídicos, los clientes priorizan los pagos a los organismos de control para evitar embargos y relegan los honorarios, mientras que en educación y turismo las familias postergan gastos. La mejor situación del agro, la estacionalidad de fin de año y la actualización de tarifas en seguros aparecen como factores de sostén.

Industria Manufacturera retrocedió 9,8% interanual, con una suba mensual del 1,7% y un acumulado de −11,8%, la mayor caída acumulada entre los siete rubros. La variación se deteriora frente a septiembre (−3,0%), que había marcado la menor caída de 2026, y el rubro completa veintidós meses consecutivos en terreno negativo. Los fabricantes describen una caída generalizada de la demanda, con menos pedidos y una venta mayorista recesiva, a lo que suman la competencia, los costos logísticos y la falta de financiamiento para invertir en maquinaria; una de las empresas relevadas se encuentra en concurso preventivo. En las actividades vinculadas al agro, el clima y las sequías de los últimos años siguen condicionando los resultados; las licitaciones y la incorporación de nuevos clientes aparecen como factores de sostén.

Ferretería, Construcción, Bazar, Hogar y Muebles cayó 8,6% interanual, con un crecimiento intermensual del 2,9% —el más alto entre los siete rubros— y un acumulado de −3,5%. El dato revierte la suba de septiembre (+2,4%) y marca el registro más bajo desde junio de 2025, en una serie que alterna meses de suba y de caída a lo largo de 2026; el dato intermensual, en cambio, suma nueve meses consecutivos en terreno positivo. Los comercios señalan la falta de liquidez y de circulante, los sueldos bajos y una mayor morosidad de los clientes, junto con costos fijos, impuestos y tarifas en alza, obras escasas y tasas altas sin acceso al crédito. Las promociones bancarias y con tarjeta, la cosecha de trigo y las lluvias en zonas agrícolas aparecen como los principales factores de sostén.

Despacho de Combustible registró una caída interanual del 0,6%, con un crecimiento intermensual del 2,3% y un acumulado de +5,2%, el más alto entre los siete rubros. El dato interrumpe ocho meses consecutivos en terreno positivo y se aleja del +6,4% de septiembre; es el primer registro negativo desde diciembre de 2025, aunque prácticamente en equilibrio. Los operadores atribuyen el desempeño a la actividad agropecuaria, con menor movimiento por el fin de la campaña agrícola, y mencionan la baja del consumo, los últimos aumentos de precios, la inestabilidad del mercado mayorista y una carga impositiva elevada, con reclamos por Ingresos Brutos y las retenciones provinciales. El movimiento de fletes y una clientela estable funcionaron como contrapeso.

Calzado, Indumentaria y Textiles registró una variación interanual prácticamente nula (−0,1%), con un crecimiento intermensual del 0,8% y un acumulado de +1,7%. Es el rubro de mejor desempeño del mes, pero el dato interrumpe cuatro meses consecutivos en terreno positivo y se aleja del +9,3% de septiembre, el mayor registro de 2026; junto con Despacho de combustible, sigue siendo uno de los dos rubros con variación acumulada positiva en el año. Los comercios señalan el bajo consumo, la pérdida de poder adquisitivo y los bajos salarios, con familias que priorizan alimentos y gastos esenciales, además del aumento de los servicios públicos y el ingreso de ropa desde países vecinos. El Día de la Madre, la nueva temporada y, en el segmento textil, una licitación del Estado provincial sostuvieron el volumen.

Clima de negocios

El balance empresarial vuelve a deteriorarse. El 46,0% de las empresas relevadas declaró que su situación económica se mantuvo sin cambios respecto de un año atrás, un 43,1% reportó un deterioro y un 10,9% una mejora. El segmento que percibe un empeoramiento sube 20,7 puntos desde el 22,4% de septiembre y vuelve a los niveles de agosto (40,8%), con lo que revierte la mejora del mes pasado; el porcentaje que informa una mejora, en cambio, prácticamente no se movió (10,2% en septiembre).

Las expectativas a doce meses se mueven en sentido contrario: el 59,8% anticipa una mejora, el 28,3% continuidad y un 12,0% un escenario peor, frente al 31,6%, 59,7% y 8,7% de septiembre. El optimismo casi se duplica y supera incluso el 50,0% de agosto, a costa de la expectativa de continuidad. En materia de inversión, el 27,5% considera que es un buen momento, el 38,8% que no lo es y el 33,7% no se define; el “sí” sube 9,6 puntos desde el 17,9% de septiembre, con la misma proporción de respuestas negativas. La distancia entre un presente que se percibe peor y un futuro que se espera mejor es el rasgo más marcado del clima de negocios pyme chaqueño en octubre.

Sobre el IPAE

El Índice Pyme de Actividad Económica (IPAE) es un instrumento estadístico elaborado mensualmente por la Federación Económica de la provincia del Chaco (FECHACO), con el objetivo de medir de manera sistemática la evolución de la actividad comercial, industrial y de servicios de las pequeñas y medianas empresas chaqueñas. Su creación responde a una necesidad concreta: los indicadores nacionales de actividad no capturan las particularidades de economías provinciales con estructuras productivas heterogéneas, alta atomización comercial y fuerte dependencia del ciclo agropecuario y del gasto público, como es el caso del Chaco.

El desarrollo del índice comenzó en febrero de 2026, tomando diciembre de 2023 como mes base (base = 100). Durante los primeros meses se realizaron pruebas de campo, simulaciones metodológicas y ajustes en el diseño muestral para calibrar el instrumento y garantizar su consistencia interna. En esa etapa se evaluaron criterios de estratificación por localidad y rama de actividad, se definieron los procedimientos de depuración de datos y se establecieron los métodos de desestacionalización aplicados a las variaciones intermensuales. A partir de mayo de 2026 el IPAE se publica con alcance provincial y periodicidad mensual.

La metodología combina encuestas estructuradas a comercios y prestadores de servicios formales con ponderación por localidad y rubro de actividad, bajo un diseño de cuotas que busca representatividad provincial dentro de los márgenes propios de una muestra no probabilística. Los datos son procesados con criterios de tratamiento de valores atípicos (método IQR de Tukey) y desestacionalización, lo que permite distinguir entre variaciones coyunturales y tendencias de fondo. En su diseño conceptual se tomaron como referencia estándares de organismos internacionales —entre ellos Naciones Unidas, FMI, Eurostat y OCDE— para la construcción de indicadores de corto plazo, aportando robustez metodológica y comparabilidad con otros relevamientos similares a nivel nacional e internacional.

El IPAE produce tres indicadores centrales para cada rubro y para el total provincial: variación interanual, variación intermensual desestacionalizada y variación acumulada en el año. Complementariamente, incorpora un módulo de clima de negocios que releva la percepción de los empresarios sobre su situación actual, sus expectativas a doce meses y su disposición a invertir.

La cobertura sectorial abarca siete rubros: Alimentos y Bebidas; Calzado, Indumentaria y Textiles; Farmacia y Perfumería; Ferretería, Construcción, Bazar, Hogar y Muebles; Servicios Personales y Profesionales; Industria Manufacturera y Despacho de Combustibles. La selección responde al peso de estos sectores en el consumo de los hogares, su presencia territorial en localidades del interior y su capacidad para reflejar la dinámica de la demanda interna.

El IPAE se constituye así en una herramienta de información de alta frecuencia orientada a cubrir vacíos estadísticos a nivel subnacional, y ofrece un insumo concreto para cámaras empresariales, organismos públicos provinciales y municipales, actores institucionales y medios especializados en el seguimiento de la economía regional del NEA.

#Tags #Economia Chaco

Te puede interesar
Suscríbete al newsletter para recibir periódicamente las novedades en tu email